


(来源:汇丰晋信基金)炒股指平台杠杆

点击上方汇丰晋信基金订阅
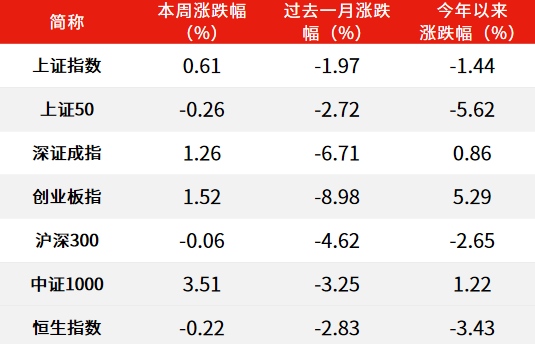
]article_adlist-->本周A股经历了一场标准的“议息大考”:市场用两天地量阴跌完成观望,用一天放量抢跑完成预期定价,再用一段阶梯式反弹消化靴子落地的回声。回顾一周走势,指数呈现“深V”形态,周初成交额创年内新低、市场情绪降至低点;周中在“十五五”规划重磅利好刺激下半导体产业链全面爆发;但周四美联储加息靴子落地后,市场再度冲高回落;随后隔夜美股连续反弹,周五早盘A股高开高走继续修复。
量能方面,周一、周二两市成交连续收缩至1.63万亿、1.61万亿元,其中周二创出年内新低——在议息悬念悬顶、方向未明的窗口期,增量资金相对谨慎,存量资金在高波动题材间轮动。下半周市场量能逐渐释放,周五回升至2万亿以上水平,指数展开反弹,这属于持续缩量震荡后的风险偏好修复。与此同时,放量证明了市场做多意愿仍在,但趋势的确认仍需后续量能的持续配合。
展望后市,议息靴子落地消除了9月最大的宏观悬念,市场进入风险偏好修复窗口。但修复的持续性取决于量能能否站稳2万亿上方;指数方面,关注沪指能否放量突破下行20日线的压制,突破或打开至3950一带的空间,反复则箱体震荡延续;关注创业板能否收复并站稳年线,这或将成为成长风格由反弹升级为反转的分水岭。此外,后市关注中秋国庆双节即将临近,节前资金存在惯性收敛的可能;海外方面关注10月议息会议,若美国经济数据超预期,利率冲击或再度降临。
表一:本周各指数涨跌幅
 数据来源:Wind,截至2026年9月18日。过往表现不预示未来,市场有风险,投资需谨慎。
本周行业走势分化加大
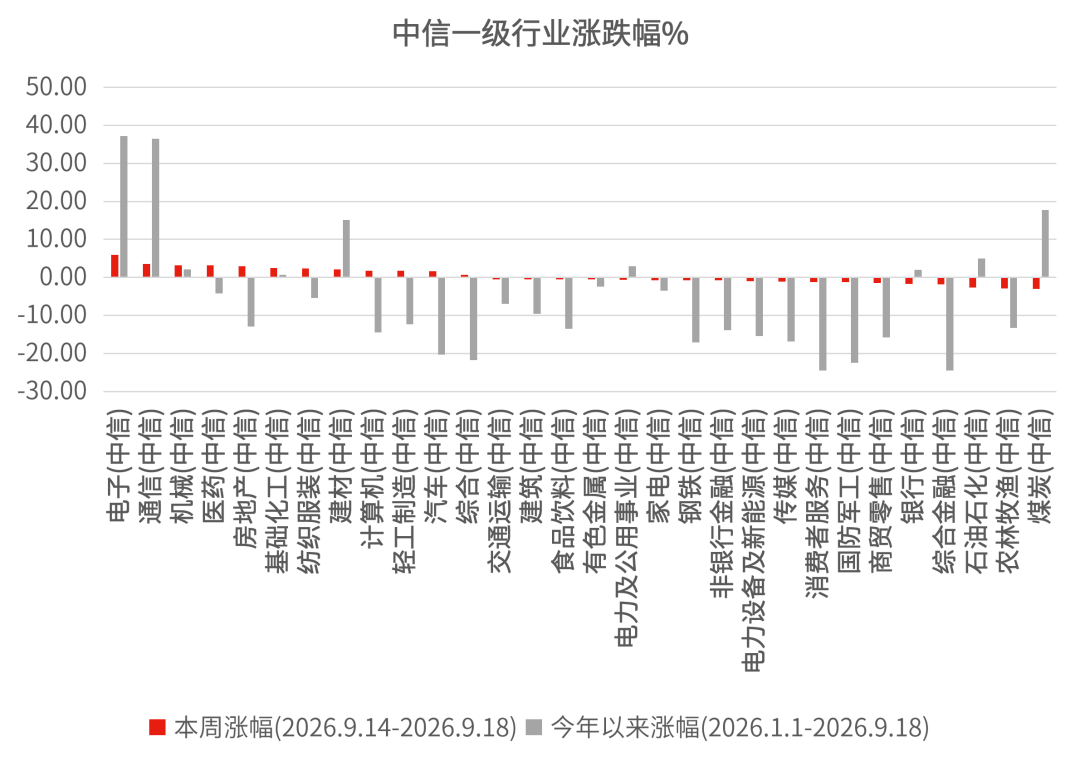
行业与题材方面,本周电子、通信、机械涨幅居前,煤炭、农林牧渔、石油石化跌幅居前。
电子是本周毫无争议的最强主线,周三《电子信息制造业发展“十五五”规划》明确提出加强算力、存力、运力、电力等要素协同和融合创新,政策首次以五年规划的高度确认了存储产业链的战略地位;海外映射上,美股存储芯片股在议息决议后集体走强,为A股提供了强势的估值锚;
通信板块与电子形成“一体两面”的联动:AI算力需求从芯片向网络侧传导,光模块、CPO方向周三掀起涨停潮,PCB、液冷等配套环节同步走强。政策端,“十五五”规划对电子信息制造业的定调同样覆盖通信设备与网络基础设施;
医药是本周资金高低切换的又一重要承接方向。中报确认创新药产业链景气延续,BD交易持续落地带来现金流改善;其次,美联储加息靴子落地后,全球生物医药融资环境边际改善的预期升温,对依赖外部融资的创新药与CRO产业链构成直接利好;最后,板块经历长期调整后估值处于历史低位区间,筹码出清充分,成为避险资金的天然洼地。
图一:本周成长板块领涨
 数据来源:Wind,中信一级行业分类,截至2026年9月18日。过往表现不预示未来,市场有风险,投资需谨慎。
本周重要数据及事件
8月社融数据公布 金融总量继续处在合理充裕区间
8月末社会融资规模存量464.8万亿元,同比增长7.2%;当月新增社融约1.66万亿元。广义货币M2余额356.81万亿元,同比增长7.5%;狭义货币M1同比增长约4.1%。
汇丰晋信基金经理 李学伟
8月社融存量与M2增速仍高于名义经济增速,金融总量继续处在合理充裕区间。结构上更值得关注:债券、股票等直接融资接棒,融资渠道更趋多元,有利于降低综合融资成本、服务科技创新和产业升级。企业中长期融资与政策支持领域信贷有望随财政节奏、新型政策性金融工具和结构性货币政策落地而边际改善。往后看,总量保持合理增长、结构持续优化的组合,将为经济平稳运行和高质量发展提供稳定的流动性底座。
8月社零同比增长0.4%
8月社会消费品零售总额39824亿元,同比增长0.4%;1—8月累计约32.76万亿元,同比增长1.1%。
汇丰晋信基金经理 李学伟
8月社零同比增速反映汽车等大宗商品调整、局部极端天气对线下场景的扰动,剔除汽车后增速明显更高。乡村快于城镇,也显示下沉市场和县域消费的巨大空间。服务消费、线上零售和政策促消费工具箱(以旧换新、扩内需相关规划等)有望继续托底结构。伴随就业和收入预期逐步企稳、促消费政策协同发力,消费有望走向更可持续的修复。
美联储重启加息
北京时间9月17日凌晨,美联储以12∶0全票通过将联邦基金利率上调25个基点至3.75%—4.00%,为2023年7月以来首次加息。美联储会后声明强调,经济稳健扩张、支出与资本开支具备韧性,但通胀仍高,加息旨在推动物价更及时回归2%目标。点阵图将2026、2027年底利率中值均上修至4.1%,多数委员预计年内至少再加息一次。
汇丰晋信基金经理 李学伟
从近期市场表现看,加息已基本被市场定价,短期美债与美元波动或扰动风险偏好,但对A股直接影响较为有限。国内政策空间相对独立,海外市场也表现出了一定的利空落地。中长期看,美联储对增长、就业的评估偏强,全球基本面韧性仍在,同时国内正处于盈利回暖周期,同样对市场形成有效的基本面支撑,外部流动性层面变化更宜视为短期扰动,中长期看国内权益资产仍具备较为充足的空间与机会。
汇丰晋信港股基金经理 许廷全
港股作为对海外货币政策相对敏感性较高的市场,相对易受政策步调变化带来资金面影响,近一个月已先行对加息有所反应。但目前判断本轮有可能会是周期较短的加息过程。倘若美国经济动能未减,且AI相关投资与对经济活动的贡献仍可持续,则本次加息过程可能对港股市场带来短期震荡与部分资金面的影响,但不致构成大幅回调。
汇丰晋信QDII多元资产投资经理 何思遥
短期来看加息后美元走强可能会对大宗商品价格有所扰动。但从中长期趋势来看,大宗商品价格或与供需更为相关,由于能源供应链被干扰以及厄尔尼诺现象,能源和农产品的供应相对受限,利率或不是这些资产价格的主要矛盾。
设为星标🌟从此不走散
风险提示(上下滑动查看全部)
本文件作为本公司旗下基金的客户服务事项之一,不属于基金的法定公开披露信息或基金宣传推介材料。
本文件所提供之任何信息仅供阅读者参考,既不构成未来本公司管理之基金进行投资决策之必然依据,亦不构成对阅读者或投资者的任何实质性投资建议或承诺。本公司并不保证本文件所载文字及数据的准确性及完整性,也不对因此导致的任何第三方投资后果承担法律责任。
基金投资有风险,敬请投资者在投资基金前认真阅读《基金合同》、《招募说明书》、《产品资料概要》等基金法律文件,了解基金的风险收益特征,并根据自身的风险承受能力选择适合自己的基金产品。基金的过往业绩及其净值高低并不预示其未来表现,基金管理人管理的其它基金的业绩并不构成新基金业绩表现的保证。基金净值增长率不代表投资者实际持有基金收益率。
本公司提醒投资人基金投资的“买者自负”原则,在做出投资决策后,基金运营状况与基金净值变化引致的投资风险,由投资人自行负担。敬请投资人在购买基金前认真考虑、谨慎决策。
本文件的著作权归汇丰晋信所有,任何机构或个人未经本公司书面许可,不得以任何形式或者许可他人以任何形式对本文件进行复制、发表、引用、刊登和修改。
 海量资讯、精准解读,尽在新浪财经APP
文章为作者独立观点,不代表联华证券-实盘配资股票-线上配资股票观点
相关文章


